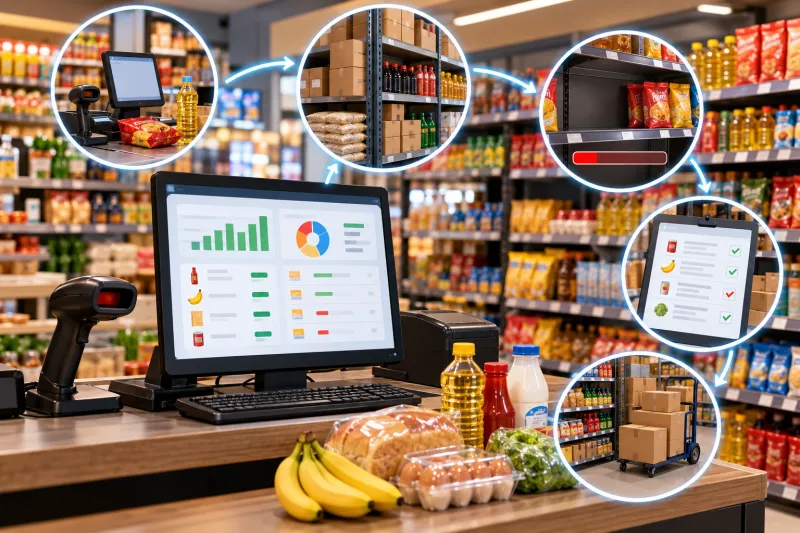
O Caixa Loja faz parte da rotina de praticamente todo estabelecimento que realiza vendas diretamente ao consumidor. É nele que ficam concentradas diversas operações importantes, como registro de vendas, recebimentos, abertura e fechamento de caixa, sangrias, suprimentos, cancelamentos e conferência dos valores movimentados ao longo do dia.
Quando essas atividades são feitas de maneira manual, a operação pode se tornar mais trabalhosa. Anotações em papel, planilhas separadas, registros feitos em cadernos e controles independentes de vendas e estoque exigem atenção constante da equipe e aumentam a quantidade de tarefas necessárias para manter as informações organizadas.
Em uma loja com movimento frequente, pequenas falhas de registro podem gerar divergências. Uma venda pode ser anotada incorretamente, uma retirada de dinheiro pode deixar de ser registrada ou o estoque pode continuar apresentando uma quantidade que já foi vendida. Quanto maior o número de controles paralelos, mais difícil pode ser conferir todas as informações no final do expediente.
Nesse cenário, um sistema PDV pode ajudar a tornar a rotina mais organizada.
PDV significa ponto de venda. Na prática, é o sistema utilizado para registrar os produtos vendidos, calcular valores, informar formas de pagamento e concluir uma venda. Dependendo da solução utilizada, o PDV também pode trabalhar integrado com estoque, cadastro de produtos, movimentações financeiras e outras informações importantes para a gestão.
Quando o PDV é integrado às demais áreas da operação, várias tarefas que antes dependiam de registros manuais passam a acontecer de maneira automática. Ao registrar uma venda, por exemplo, o sistema pode armazenar os itens vendidos, calcular o total da compra, registrar o pagamento e atualizar o estoque.
Isso permite concentrar diferentes informações em um único ambiente.
Em vez de registrar a venda no caixa e depois atualizar uma planilha de estoque, o próprio sistema pode relacionar essas duas etapas. Da mesma forma, pagamentos em dinheiro, PIX, cartão de crédito ou débito podem ser classificados no momento da venda, facilitando a conferência posterior.
A centralização das informações também ajuda na consulta do histórico. Caso seja necessário conferir uma operação realizada durante o dia, o usuário pode localizar os registros no sistema em vez de depender exclusivamente de anotações feitas manualmente.
Por isso, entender como funciona o Caixa Loja e como o PDV participa dessa rotina é importante para empresas que desejam reduzir controles paralelos e tornar suas operações mais organizadas.
Ao longo deste conteúdo, será possível entender como funciona a abertura, movimentação e fechamento do caixa, quais controles manuais são comuns nas lojas e como um sistema PDV pode automatizar etapas importantes do atendimento.
O que é Caixa Loja e como funciona no dia a dia?
O Caixa Loja pode ser entendido como o conjunto de operações relacionadas às vendas e aos valores movimentados em determinado período. Ele não representa somente o dinheiro guardado fisicamente na gaveta do caixa, mas também todos os registros relacionados às entradas, saídas, pagamentos e operações realizadas pelo operador.
Durante um dia normal de funcionamento, o caixa passa por diferentes etapas. Normalmente, o processo começa com a abertura, continua com as movimentações realizadas durante o expediente e termina com o fechamento.
Cada uma dessas etapas precisa ser registrada corretamente para que os valores possam ser conferidos posteriormente.
Abertura do caixa
A abertura representa o início das operações de determinado caixa ou operador.
Antes das primeiras vendas, normalmente é informado o valor disponível para troco. Esse montante funciona como o saldo inicial do caixa.
Por exemplo, imagine que uma loja comece o expediente com R$ 200 disponíveis para troco. Esse valor precisa ser registrado antes das primeiras movimentações.
O sistema pode armazenar informações como:
-
valor inicial;
-
operador responsável;
-
data da abertura;
-
horário da abertura;
-
terminal utilizado.
Esses dados ajudam a identificar exatamente quando determinado período de movimentação começou.
A identificação do operador também é importante porque uma loja pode possuir diferentes funcionários utilizando caixas distintos ou trabalhando em diferentes turnos.
Quando cada usuário possui sua própria identificação, fica mais simples consultar posteriormente quem realizou determinada operação.
Movimentações durante o expediente
Depois da abertura, começam as movimentações.
A mais comum é a venda.
Sempre que um cliente compra algum produto, o valor precisa ser registrado no sistema juntamente com os itens vendidos e a forma de pagamento utilizada.
Durante o expediente, diferentes tipos de operações podem ocorrer.
Entre elas estão:
-
vendas;
-
recebimentos;
-
suprimentos;
-
sangrias;
-
cancelamentos;
-
devoluções;
-
ajustes permitidos pela operação.
Cada movimentação interfere de alguma maneira nas informações disponíveis para conferência.
Uma venda recebida em dinheiro, por exemplo, aumenta o valor físico esperado no caixa. Já uma venda paga por cartão não aumenta a quantidade de dinheiro presente na gaveta, embora faça parte do total vendido no período.
Essa diferença é importante.
Imagine que a loja tenha vendido R$ 5.000 durante o dia, sendo:
-
R$ 1.500 em dinheiro;
-
R$ 1.000 via PIX;
-
R$ 1.000 no cartão de débito;
-
R$ 1.500 no cartão de crédito.
Embora o faturamento das vendas seja de R$ 5.000, somente os R$ 1.500 recebidos em dinheiro estarão fisicamente no caixa, além do saldo utilizado como troco e de outras movimentações realizadas.
Por isso, todas as formas de pagamento precisam ser corretamente registradas.
Sangrias durante o expediente
A sangria ocorre quando parte do dinheiro é retirada do caixa.
Essa retirada pode acontecer por diferentes motivos, como redução da quantidade de dinheiro acumulada na gaveta ou transferência do valor para outro local definido pela empresa.
Suponha que o caixa possua R$ 1.200 em dinheiro e seja realizada uma sangria de R$ 700.
Após a retirada, o valor físico disponível diminui.
Se essa movimentação não for registrada, o sistema continuará considerando que aquele dinheiro deveria permanecer no caixa. Como consequência, haverá divergência durante o fechamento.
Suprimentos
O suprimento funciona no sentido contrário.
Ele representa uma entrada adicional de dinheiro no caixa que não corresponde necessariamente a uma venda.
Um exemplo comum ocorre quando o operador precisa de mais dinheiro para fornecer troco.
Se forem adicionados R$ 100 ao caixa, essa entrada deve ser registrada como suprimento para que o saldo esperado seja atualizado.
Cancelamentos
Cancelamentos também precisam fazer parte do controle.
Quando uma venda é cancelada, os registros relacionados à operação precisam ser tratados corretamente conforme o processo utilizado pela empresa.
Além do valor financeiro, pode existir impacto sobre o estoque.
Se um produto foi registrado na venda e depois a operação foi cancelada, é importante que o sistema mantenha o histórico dessa movimentação e atualize as informações correspondentes.
Fechamento do caixa
O fechamento é realizado quando o período de movimentação chega ao fim.
Nesse momento, as informações registradas ao longo do expediente são reunidas para conferência.
O operador pode verificar:
-
total vendido;
-
vendas em dinheiro;
-
vendas por PIX;
-
vendas em cartão;
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
saldo inicial;
-
valor esperado em caixa.
Depois disso, o dinheiro físico pode ser contado.
O objetivo é comparar o valor encontrado com o valor que deveria existir de acordo com as movimentações registradas.
Imagine o seguinte cenário:
Saldo inicial: R$ 200
Vendas em dinheiro: R$ 1.500
Suprimentos: R$ 100
Sangrias: R$ 700
O valor esperado seria:
R$ 200 + R$ 1.500 + R$ 100 − R$ 700 = R$ 1.100
Se a contagem física apresentar R$ 1.100, os valores estão compatíveis com os registros.
Caso sejam encontrados R$ 1.050, existe uma diferença de R$ 50 que precisa ser verificada.
Por isso, a organização das movimentações ao longo do dia facilita significativamente a etapa de fechamento.
Quais controles manuais são comuns no caixa de uma loja?
Mesmo com a disponibilidade de sistemas de gestão e PDV, ainda é comum encontrar estabelecimentos utilizando controles manuais para complementar ou substituir determinadas rotinas.
Esses controles podem funcionar em operações menores, porém tendem a ficar mais difíceis de administrar conforme aumenta o número de vendas, produtos, operadores e movimentações.
Um dos principais problemas está na quantidade de registros separados.
Quando cada informação fica em um local diferente, a equipe precisa dedicar mais tempo para reunir e comparar os dados.
Anotações de vendas
Algumas lojas ainda anotam vendas manualmente em cadernos, blocos ou papéis.
Esse tipo de registro pode incluir informações como:
-
nome do produto;
-
quantidade;
-
preço;
-
valor recebido;
-
forma de pagamento.
O problema é que cada informação depende da digitação ou anotação correta do operador.
Uma quantidade incorreta ou um valor anotado de maneira equivocada pode causar diferenças posteriores.
Além disso, localizar uma venda específica entre diversas anotações pode exigir tempo.
Planilhas de controle
Planilhas são bastante utilizadas para organizar vendas, estoque, despesas e movimentações financeiras.
Embora possam ser úteis em determinadas situações, elas também exigem atualização constante.
Uma loja pode manter, por exemplo:
-
uma planilha de vendas;
-
uma planilha de estoque;
-
uma planilha financeira;
-
uma planilha de caixa.
Nesse cenário, a mesma informação pode precisar ser digitada várias vezes.
Uma venda realizada pode ser registrada inicialmente no caixa e posteriormente lançada na planilha de vendas. Depois disso, talvez seja necessário alterar manualmente a quantidade disponível na planilha de estoque.
Quanto maior o número de lançamentos repetidos, maior também é o esforço operacional.
Conferência manual do dinheiro
A contagem física do dinheiro continuará sendo importante mesmo quando existe um sistema.
Entretanto, o problema aparece quando a empresa não possui registros confiáveis para comparar com a contagem.
Sem informações centralizadas, o funcionário pode precisar revisar anotações de vendas, retiradas, entradas e outras movimentações para descobrir quanto deveria existir no caixa.
O processo se torna mais demorado.
Atualização manual do estoque
Quando vendas e estoque não estão integrados, cada produto vendido precisa ser posteriormente descontado do saldo disponível.
Imagine uma loja que vendeu 40 produtos diferentes durante o dia.
Se todas essas baixas precisarem ser feitas manualmente, a equipe terá que revisar as vendas e alterar as quantidades correspondentes.
Além do tempo necessário, existe a possibilidade de algum item ser esquecido.
Nesse caso, o estoque registrado ficará diferente do estoque físico.
Registro separado de cartões e PIX
Outro controle comum envolve registrar separadamente os recebimentos.
A equipe pode utilizar anotações ou planilhas para acompanhar quanto foi recebido em:
-
dinheiro;
-
PIX;
-
cartão de crédito;
-
cartão de débito.
Depois, essas informações precisam ser comparadas com o total das vendas.
Quando as formas de pagamento são registradas diretamente no momento da venda, essa separação pode ser feita automaticamente.
Controle de sangrias em papel
Sangrias também podem ser registradas manualmente.
Um funcionário retira determinado valor e faz uma anotação indicando:
-
valor retirado;
-
horário;
-
motivo;
-
responsável.
O problema surge quando alguma retirada não é anotada ou quando o registro é perdido.
No fechamento, o dinheiro físico será menor do que o valor esperado.
Sem um histórico centralizado, identificar a origem dessa diferença pode ser mais difícil.
Conferência manual no encerramento do expediente
Quando todas as informações estão espalhadas em diferentes controles, o fechamento acaba exigindo diversas comparações.
O responsável pode precisar:
-
somar vendas;
-
separar pagamentos;
-
conferir dinheiro;
-
revisar sangrias;
-
verificar suprimentos;
-
conferir cancelamentos;
-
consultar planilhas;
-
comparar valores.
Esse processo consome tempo e depende de registros feitos corretamente durante todo o expediente.
Problemas causados por controles separados
O principal problema dos controles paralelos não é somente a quantidade de trabalho, mas também a possibilidade de divergências.
Quando a mesma informação precisa ser registrada em diferentes lugares, podem ocorrer situações como:
-
venda registrada no caixa, mas não no estoque;
-
sangria realizada sem anotação;
-
pagamento informado na forma incorreta;
-
planilha não atualizada;
-
produto vendido com preço diferente do cadastro;
-
cancelamento não refletido nos controles posteriores.
Além disso, quanto mais tempo passa entre a operação e o lançamento manual, maior pode ser a dificuldade para lembrar detalhes.
Centralizar as informações ajuda justamente a reduzir esse tipo de dependência.
O que é um sistema PDV e como ele ajuda no Caixa Loja?
Um sistema PDV é uma ferramenta utilizada para registrar e concluir as vendas realizadas no ponto de atendimento.
Em vez de anotar manualmente os produtos e calcular os valores, o operador utiliza o sistema para incluir os itens da venda, consultar preços, informar quantidades e registrar a forma de pagamento.
Quando integrado a outras áreas, o PDV também pode atualizar estoque, armazenar históricos e fornecer informações para conferência.
Essa integração torna o Caixa Loja mais organizado.
Registro das vendas
Cada venda realizada pode ficar armazenada no sistema.
O registro normalmente contém informações como:
-
produtos vendidos;
-
quantidades;
-
preços;
-
descontos;
-
valor total;
-
forma de pagamento;
-
operador;
-
data e horário.
Com isso, a empresa passa a possuir um histórico das operações.
Caso seja necessário verificar uma venda realizada anteriormente, o usuário pode consultar os registros disponíveis.
Consulta de produtos
O PDV também facilita a localização dos itens.
Dependendo do sistema, os produtos podem ser pesquisados por:
-
código de barras;
-
código interno;
-
descrição;
-
referência.
Isso reduz a necessidade de procurar preços em tabelas ou anotações separadas.
Identificação dos preços
Quando o produto é cadastrado no sistema, seu preço pode ficar associado ao item.
Ao selecionar ou ler o produto, o sistema utiliza o valor correspondente.
Isso ajuda a manter maior padronização durante o atendimento.
Entretanto, o cadastro precisa estar atualizado.
Um sistema não substitui a necessidade de manter preços, produtos e informações corretamente configurados.
Cálculo do valor da compra
Outra função importante é o cálculo automático.
Imagine que um cliente esteja comprando:
3 unidades de um produto de R$ 15
2 unidades de um produto de R$ 24
1 unidade de um produto de R$ 40
Em um controle manual, o operador precisaria fazer os cálculos e depois somar os resultados.
No PDV, o sistema pode calcular automaticamente:
3 × R$ 15 = R$ 45
2 × R$ 24 = R$ 48
1 × R$ 40 = R$ 40
Total: R$ 133
Se houver descontos permitidos, eles também podem ser calculados de acordo com as regras configuradas.
Registro das formas de pagamento
Depois de concluir os produtos, o operador informa como o cliente realizou o pagamento.
Entre as opções podem estar:
-
dinheiro;
-
PIX;
-
cartão de crédito;
-
cartão de débito;
-
outras formas cadastradas.
O sistema associa o pagamento à venda.
Isso facilita a separação dos valores durante o fechamento.
Baixa automática no estoque
A integração com estoque é uma das principais formas de reduzir controles manuais.
Quando um produto é vendido, sua quantidade pode ser descontada automaticamente do saldo.
Imagine que determinado item possua 50 unidades disponíveis.
Se forem vendidas 4 unidades, o sistema poderá atualizar o saldo para 46.
Sem essa integração, alguém precisaria realizar a alteração posteriormente.
Em operações com centenas de vendas, fazer todas essas atualizações manualmente exigiria bastante trabalho.
Histórico das operações
O histórico permite consultar o que ocorreu em determinado período.
Dependendo dos recursos disponíveis, podem ser pesquisadas informações por:
-
data;
-
operador;
-
produto;
-
venda;
-
forma de pagamento.
Isso torna a conferência mais rápida.
Em vez de revisar diversos papéis e planilhas, a equipe pode utilizar registros centralizados.
Centralização das informações
A principal contribuição de um sistema PDV para o caixa está justamente na centralização.
Uma única venda pode gerar diferentes informações ao mesmo tempo.
Por exemplo:
Cliente compra 3 produtos → PDV registra os itens → calcula o total → registra pagamento → atualiza estoque → armazena histórico.
Sem integração, essas etapas poderiam depender de vários controles.
Com a centralização, a informação registrada no momento da venda pode ser aproveitada por outros processos da operação.
Isso reduz retrabalho e facilita o acompanhamento das movimentações.
Como o PDV automatiza o registro das vendas?
O processo de registro de uma venda envolve várias pequenas tarefas. É necessário localizar os produtos, conferir preços, informar quantidades, calcular valores, aplicar descontos quando permitidos e registrar o pagamento.
Quando essas etapas são feitas manualmente, o operador precisa realizar cálculos e anotações constantemente.
O PDV automatiza grande parte dessas atividades.
Leitura ou pesquisa dos produtos
O primeiro passo é adicionar os produtos à venda.
Existem diferentes formas de localizar um item no sistema.
Código de barras
A leitura do código de barras é uma das formas mais comuns.
O operador posiciona o produto no leitor e o sistema identifica o item cadastrado.
Depois disso, informações como descrição e preço podem aparecer automaticamente na tela.
Isso torna o atendimento mais rápido principalmente em lojas com grande variedade de produtos.
Código interno
Produtos também podem possuir códigos internos.
Esse recurso é útil quando o estabelecimento utiliza uma identificação própria para cada item.
O operador informa o código e o sistema localiza o cadastro correspondente.
Descrição do produto
Outra possibilidade é pesquisar pelo nome ou descrição.
Por exemplo, se o operador não souber o código de determinado item, pode digitar parte do nome para localizá-lo.
Essa flexibilidade facilita a operação quando existem muitos produtos cadastrados.
Cálculo automático
Depois de inserir os produtos, o sistema começa a calcular os valores.
Cada item possui informações associadas, como preço e quantidade.
O PDV utiliza esses dados para calcular o subtotal de cada produto e o total da venda.
Quantidade
Imagine que o cliente compre 5 unidades de um produto que custa R$ 12.
O cálculo será:
5 × R$ 12 = R$ 60
O operador precisa apenas informar a quantidade quando necessário.
Valor unitário
O valor unitário pode ser recuperado diretamente do cadastro.
Isso reduz a necessidade de consultar listas de preços separadas durante cada atendimento.
Caso a empresa trabalhe com regras diferentes de preço, essas configurações precisam estar corretamente definidas no sistema.
Descontos
Quando o estabelecimento permite descontos, o sistema também pode calcular o novo valor.
Imagine uma compra de R$ 200 com desconto de R$ 20.
O valor final será:
R$ 200 − R$ 20 = R$ 180
Dependendo das regras utilizadas, o desconto pode ser aplicado ao total da venda ou a itens específicos.
O importante é que o cálculo fique registrado juntamente com a operação.
Valor total
À medida que os produtos são adicionados, o PDV atualiza o total da compra.
Isso reduz a necessidade de realizar somas manualmente.
Além de agilizar o atendimento, essa automação facilita a conferência visual dos valores antes da finalização.
Finalização da venda
Depois de registrar os produtos, chega o momento de informar o pagamento.
Dinheiro
Quando o cliente paga em dinheiro, o operador informa o valor recebido.
O sistema pode calcular o troco automaticamente.
Por exemplo:
Total da venda: R$ 73
Valor recebido: R$ 100
Troco:
R$ 100 − R$ 73 = R$ 27
Isso evita que o operador precise fazer o cálculo manualmente.
Cartão
Pagamentos em cartão podem ser identificados de acordo com a modalidade utilizada.
Entre elas:
-
crédito;
-
débito.
O valor correspondente fica associado à forma de pagamento selecionada.
Isso facilita a separação dos recebimentos durante o fechamento.
PIX
As vendas pagas via PIX também podem ser classificadas separadamente.
Ao registrar corretamente essa modalidade, a empresa consegue identificar quanto do total vendido corresponde a pagamentos realizados dessa forma.
Outras formas cadastradas
Dependendo da operação, o estabelecimento pode utilizar outras formas de pagamento.
O sistema pode disponibilizar opções de acordo com as configurações utilizadas pela empresa.
Como a automação reduz controles manuais
A principal diferença está na quantidade de etapas realizadas a partir de um único registro.
Considere uma venda simples.
Sem integração, o processo poderia ser:
Anotar produtos → calcular valores → anotar pagamento → atualizar estoque → registrar venda em planilha → conferir valores posteriormente.
Em um PDV integrado, o fluxo pode ser:
Registrar produtos → informar pagamento → finalizar venda.
A partir dessa finalização, o sistema pode armazenar os dados necessários para consultas posteriores.
Dessa maneira, o Caixa Loja deixa de depender de diversos controles paralelos e passa a concentrar as informações de vendas em um processo mais organizado.
Como integrar Caixa Loja e controle de estoque?
A integração entre o Caixa Loja e o controle de estoque permite que as informações das vendas sejam utilizadas automaticamente para atualizar as quantidades disponíveis dos produtos. Isso reduz a necessidade de registrar a mesma movimentação em diferentes lugares e facilita o acompanhamento dos itens vendidos.
Em uma operação sem integração, o funcionário pode registrar a venda no caixa e, posteriormente, precisar abrir uma planilha ou outro controle para diminuir manualmente a quantidade do produto no estoque.
Esse processo aumenta o número de tarefas realizadas após cada venda e pode gerar divergências quando alguma atualização é esquecida.
Com um PDV integrado ao estoque, a movimentação pode acontecer no momento em que a venda é concluída.
Baixa automática após a venda
A baixa automática representa a redução da quantidade disponível de um produto após sua venda.
Imagine que uma loja tenha 30 unidades de determinado item disponíveis no sistema.
Durante o atendimento, um cliente compra 4 unidades.
Antes da venda:
Estoque disponível: 30 unidades
Quantidade vendida: 4 unidades
Depois da venda:
Estoque disponível: 26 unidades
Quando vendas e estoque estão integrados, essa atualização pode acontecer automaticamente.
O operador registra os produtos no PDV, finaliza a operação e o sistema utiliza essas informações para atualizar os saldos correspondentes.
Isso evita que seja necessário acessar posteriormente uma planilha para registrar manualmente a saída das quatro unidades.
Em uma loja que realiza dezenas ou centenas de vendas diariamente, essa automação pode reduzir significativamente a quantidade de lançamentos repetitivos.
Além disso, o histórico das movimentações ajuda a identificar por que determinado produto teve seu saldo alterado.
Cancelamentos
Cancelamentos também precisam ser considerados na integração entre vendas e estoque.
Quando uma venda é cancelada, a quantidade relacionada aos produtos pode precisar retornar ao saldo disponível, conforme o tipo de operação realizada e as regras adotadas pelo estabelecimento.
Imagine novamente um produto com 30 unidades.
Após uma venda de 4 unidades, o estoque passa para 26.
Se essa venda for posteriormente cancelada e os produtos permanecerem disponíveis para comercialização, o estoque poderá retornar para 30 unidades.
Esse processo precisa ficar corretamente registrado.
Caso contrário, o sistema pode apresentar uma quantidade diferente da existente fisicamente.
Por isso, não basta apenas automatizar as saídas. Cancelamentos e outras movimentações também precisam estar relacionados ao controle de estoque.
Trocas e devoluções
Trocas e devoluções exigem atenção porque podem envolver diferentes entradas e saídas de mercadorias.
Em uma troca, por exemplo, um produto pode retornar ao estabelecimento enquanto outro sai do estoque.
Imagine que um cliente devolva uma camiseta tamanho M e leve uma camiseta tamanho G.
Nesse cenário, podem existir duas movimentações:
Entrada de uma unidade da camiseta tamanho M.
Saída de uma unidade da camiseta tamanho G.
Se essas movimentações forem registradas corretamente, o estoque continuará representando de maneira mais próxima a quantidade física disponível.
Já quando as trocas são feitas sem registro, podem surgir diferenças entre as quantidades apresentadas pelo sistema e os produtos existentes na loja.
Consulta de saldo
Outro benefício da integração está na consulta das quantidades disponíveis.
Durante o atendimento, o operador pode precisar verificar se determinado produto ainda está disponível.
Quando as vendas atualizam o estoque automaticamente, essa consulta tende a apresentar informações mais atualizadas.
Por exemplo, se o sistema informa que existem 12 unidades de um produto e outras 3 são vendidas, o novo saldo pode passar para 9 unidades imediatamente após a operação.
Isso facilita situações como:
-
consulta de disponibilidade;
-
atendimento ao cliente;
-
separação de produtos;
-
análise de reposição;
-
conferência de estoque.
Menos atualizações em planilhas
Uma das principais vantagens da integração é diminuir a repetição de tarefas.
Sem integração:
Venda registrada no caixa → funcionário consulta produtos vendidos → abre planilha → localiza cada item → diminui as quantidades → salva alterações.
Com integração:
Venda registrada → estoque atualizado pelo sistema.
A operação continua exigindo conferências periódicas de estoque, principalmente para identificar perdas, avarias, movimentações incorretas ou diferenças físicas. Porém, as vendas rotineiras deixam de depender de atualizações manuais após cada atendimento.
Dessa maneira, integrar o estoque ao Caixa Loja ajuda a centralizar informações e diminuir a quantidade de controles paralelos utilizados pela equipe.
Como controlar diferentes formas de pagamento no PDV?
Uma venda pode ser recebida por diferentes formas de pagamento. Por isso, registrar corretamente cada modalidade é fundamental para entender quanto foi vendido e como esses valores foram recebidos.
Um dos problemas dos controles manuais acontece quando a empresa sabe o valor total das vendas, mas precisa separar posteriormente quanto corresponde a dinheiro, PIX, cartões ou outras modalidades.
Com um PDV, a forma de pagamento pode ser informada durante a finalização da própria venda.
Pagamento em dinheiro
Nas vendas em dinheiro, o operador registra o valor entregue pelo cliente.
O sistema pode calcular automaticamente o troco.
Exemplo:
Valor da compra: R$ 76
Valor recebido: R$ 100
Troco: R$ 24
Além de facilitar o atendimento, o registro permite identificar quanto das vendas deveria estar fisicamente disponível no caixa.
Isso é importante porque somente determinadas formas de recebimento representam dinheiro presente na gaveta.
Cartão de crédito
Nas vendas realizadas por cartão de crédito, a operação pode ser classificada separadamente.
Assim, no final do período, a empresa consegue identificar quanto foi vendido nessa modalidade.
O valor não precisa ser confundido com o dinheiro físico existente no caixa.
Cartão de débito
O mesmo princípio vale para o cartão de débito.
Ao selecionar corretamente a forma de pagamento, o sistema mantém separadas as informações referentes às vendas realizadas nessa modalidade.
Isso facilita a conferência dos totais posteriormente.
PIX
O PIX tornou-se uma modalidade bastante utilizada nos estabelecimentos comerciais.
Quando registrado diretamente na venda, o valor pode aparecer separado dos demais recebimentos.
Por exemplo:
Venda de R$ 85 → pagamento PIX → sistema registra R$ 85 na modalidade correspondente.
No fechamento, esse valor poderá ser consultado juntamente com os demais recebimentos via PIX realizados durante o período.
Vale
Algumas empresas utilizam vales ou outras modalidades próprias de pagamento.
Quando disponíveis no sistema, essas opções também precisam ser corretamente selecionadas para que o valor da venda seja classificado.
O objetivo é evitar que todas as vendas sejam registradas de maneira genérica, dificultando a conferência posterior.
Pagamentos combinados
Existem situações em que o cliente utiliza mais de uma forma de pagamento na mesma compra.
Imagine uma venda de R$ 300.
O cliente decide pagar:
R$ 100 em dinheiro.
R$ 200 no cartão de crédito.
Quando o PDV permite pagamentos combinados, os valores podem ser separados dentro da própria operação.
Assim, o sistema continua registrando uma única venda de R$ 300, mas identifica corretamente a origem dos recebimentos.
Exemplo de separação dos recebimentos
Após um período de vendas, o sistema pode apresentar uma organização semelhante à seguinte:
| Forma de pagamento | Valor registrado |
|---|---|
| Dinheiro | R$ 800 |
| PIX | R$ 600 |
| Débito | R$ 900 |
| Crédito | R$ 1.200 |
| Total | R$ 3.500 |
Nesse exemplo, a loja realizou R$ 3.500 em vendas.
Entretanto, apenas R$ 800 correspondem aos recebimentos registrados em dinheiro.
Os demais valores estão distribuídos entre PIX, débito e crédito.
Como essa separação facilita a conferência?
Quando as formas de pagamento são registradas durante cada venda, a equipe não precisa calcular posteriormente quanto pertence a cada modalidade.
Em vez de analisar venda por venda ou consultar várias anotações, o responsável pode acessar os totais registrados pelo sistema.
Esse processo ajuda na rotina do Caixa Loja, pois permite comparar cada modalidade de recebimento com os valores correspondentes e identificar eventuais diferenças com maior facilidade.
Como controlar sangrias e suprimentos no Caixa Loja?
Durante o expediente, nem toda movimentação de dinheiro existente no caixa corresponde diretamente a uma venda.
Em alguns momentos, pode ser necessário retirar parte do dinheiro disponível. Em outros, pode ser necessário adicionar valores para facilitar o atendimento.
Essas movimentações são conhecidas como sangrias e suprimentos.
Registrar corretamente essas operações é fundamental para manter o Caixa Loja organizado e evitar diferenças durante o fechamento.
O que é sangria?
Sangria é a retirada de determinada quantia de dinheiro do caixa durante o período de funcionamento.
Imagine que o operador comece o dia com R$ 200 e receba R$ 1.500 em dinheiro ao longo das vendas.
Em determinado momento, a empresa decide retirar R$ 1.000 da gaveta.
Essa movimentação precisa ser registrada.
Antes da sangria:
R$ 200 de saldo inicial + R$ 1.500 recebidos = R$ 1.700.
Após uma sangria de R$ 1.000:
R$ 1.700 − R$ 1.000 = R$ 700.
O sistema precisa considerar essa retirada para que o saldo esperado continue correto.
Caso o dinheiro seja retirado sem registro, haverá diferença no fechamento.
O que é suprimento?
Suprimento é uma entrada adicional de dinheiro no caixa.
Essa movimentação pode acontecer, por exemplo, quando o operador precisa aumentar o valor disponível para troco.
Imagine que o caixa possua apenas notas de valores maiores e seja necessário adicionar R$ 100 em notas menores.
Esse dinheiro entra fisicamente na gaveta, mas não representa uma venda.
Por isso, precisa ser registrado como uma movimentação específica.
Exemplo:
Saldo antes do suprimento: R$ 350.
Suprimento: R$ 100.
Novo saldo esperado: R$ 450.
Sem esse registro, o fechamento apresentaria R$ 100 a mais do que o esperado pelo sistema.
Por que registrar essas operações?
Registrar sangrias e suprimentos permite manter um histórico das entradas e retiradas realizadas durante o expediente.
O registro pode conter informações importantes para a conferência.
Valor movimentado
É necessário identificar quanto entrou ou saiu do caixa.
Essa informação será utilizada no cálculo do saldo esperado.
Operador responsável
Identificar quem realizou a operação ajuda a manter maior rastreabilidade.
Se existir alguma dúvida posteriormente, será possível verificar qual usuário registrou determinada movimentação.
Data e horário
Registrar data e horário permite identificar em que momento a movimentação aconteceu.
Isso é especialmente importante em estabelecimentos que possuem vários turnos ou operadores.
Histórico das movimentações
O sistema pode manter uma sequência das operações realizadas.
Por exemplo:
08h00 — abertura do caixa.
10h15 — sangria de R$ 500.
13h40 — suprimento de R$ 100.
16h20 — sangria de R$ 700.
17h00 — fechamento.
Essa sequência ajuda a reconstruir as movimentações do dia quando houver necessidade de conferência.
Impacto no fechamento do caixa
Imagine que o sistema registre R$ 2.000 em recebimentos em dinheiro durante o expediente.
Também foram realizadas sangrias no valor total de R$ 1.200.
Se essas retiradas forem consideradas corretamente, o responsável pelo fechamento saberá que os R$ 1.200 não deveriam permanecer fisicamente na gaveta.
Por outro lado, se as sangrias não forem registradas, o sistema poderá indicar que existe uma diferença.
Por isso, toda entrada ou saída que altera o dinheiro disponível precisa ser registrada.
Ao integrar essas informações ao Caixa Loja, a empresa reduz a dependência de papéis e anotações paralelas para acompanhar as movimentações realizadas durante o dia.
Como um PDV facilita o fechamento do caixa?
O fechamento do caixa é uma das etapas mais importantes da rotina de uma loja. É nesse momento que as movimentações realizadas durante o expediente são reunidas e comparadas com os valores efetivamente disponíveis.
Quando as informações estão espalhadas em papéis, planilhas e controles diferentes, esse processo pode exigir diversos cálculos.
Com um PDV, os registros realizados durante o expediente podem ficar centralizados, facilitando a conferência.
Total de vendas realizadas
O sistema pode apresentar o valor total das vendas registradas durante determinado período.
Imagine que foram realizadas 85 vendas e o total alcançou R$ 7.500.
Em vez de somar cada operação manualmente, o PDV pode disponibilizar esse total a partir dos registros armazenados.
Valores recebidos em dinheiro
O total vendido não corresponde necessariamente ao dinheiro presente na gaveta.
Por isso, o sistema também precisa separar os recebimentos.
Se dos R$ 7.500 vendidos apenas R$ 2.000 foram pagos em dinheiro, é esse valor que deve ser considerado na conferência física, juntamente com saldo inicial, sangrias e suprimentos.
Recebimentos por cartão
As vendas em cartões podem ser separadas de acordo com a modalidade registrada.
Isso permite visualizar quanto foi recebido em:
-
cartão de crédito;
-
cartão de débito.
Esses valores fazem parte das vendas, mas não devem ser tratados como dinheiro físico presente no caixa.
Recebimentos por PIX
O mesmo acontece com o PIX.
Os pagamentos registrados nessa modalidade podem ser agrupados para facilitar a conferência.
Isso evita que o responsável precise localizar manualmente todas as vendas que utilizaram essa forma de pagamento.
Sangrias
Todas as retiradas registradas durante o expediente precisam ser descontadas do valor esperado em dinheiro.
Por isso, as sangrias fazem parte das informações utilizadas no fechamento.
Suprimentos
Os suprimentos fazem o movimento contrário.
Como representam entradas adicionais de dinheiro, precisam ser acrescentados ao cálculo do valor esperado.
Cancelamentos
Cancelamentos também precisam aparecer no histórico das operações.
Ao manter esses registros centralizados, o sistema ajuda o usuário a entender alterações realizadas durante o expediente.
Como calcular o saldo esperado?
Uma forma simples de compreender o fechamento é utilizar a seguinte lógica:
Saldo esperado = saldo inicial + recebimentos em dinheiro + suprimentos − sangrias
Considere o seguinte exemplo:
Saldo inicial: R$ 300.
Recebimentos em dinheiro: R$ 2.000.
Suprimentos: R$ 200.
Sangrias: R$ 1.400.
O cálculo será:
R$ 300 + R$ 2.000 + R$ 200 − R$ 1.400 = R$ 1.100.
Portanto, o valor esperado fisicamente no caixa é de R$ 1.100.
Comparação com o valor disponível
Depois de identificar o saldo esperado, o responsável realiza a contagem do dinheiro existente.
Se forem encontrados exatamente R$ 1.100, o valor está compatível com os registros.
Se forem encontrados R$ 1.080, existe uma diferença de R$ 20.
Essa diferença pode então ser analisada a partir do histórico disponível.
É possível verificar, por exemplo:
-
vendas registradas;
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
operações realizadas pelo operador.
O PDV não elimina a necessidade de conferir fisicamente o dinheiro. Sua função é fornecer informações organizadas para que essa conferência seja realizada com maior clareza.
Assim, o fechamento do Caixa Loja deixa de depender exclusivamente de cálculos feitos a partir de diversos controles separados.
Quais erros manuais podem ser reduzidos com um sistema PDV?
Toda operação que depende de preenchimento manual está sujeita a erros.
Isso não significa que a utilização de um sistema elimine completamente as falhas. Cadastros incorretos, configurações inadequadas ou operações realizadas de maneira errada também podem gerar problemas.
Entretanto, automatizar tarefas repetitivas reduz a quantidade de etapas que precisam ser executadas manualmente.
Digitação incorreta de preços
Em um controle manual, o operador pode precisar consultar uma tabela e digitar o valor de cada produto.
Nesse processo, um produto de R$ 19,90 poderia ser registrado acidentalmente como R$ 18,90.
Quando o preço está corretamente cadastrado no PDV, o sistema pode recuperar automaticamente o valor correspondente ao produto.
Isso reduz a quantidade de preços digitados manualmente durante o atendimento.
Cálculo errado de valores
Somas, multiplicações, descontos e trocos podem gerar erros quando calculados manualmente.
Imagine uma venda com vários produtos e diferentes quantidades.
Quanto mais cálculos forem necessários, maior será a atenção exigida do operador.
O PDV pode realizar automaticamente essas operações a partir das informações registradas.
Esquecimento de registrar vendas
Quando existem vendas realizadas fora do sistema, o histórico deixa de representar corretamente a movimentação da loja.
Além do valor financeiro, o estoque também pode ficar incorreto.
Por isso, uma rotina organizada deve orientar que todas as operações sejam devidamente registradas.
Estoque desatualizado
Quando estoque e vendas são controlados separadamente, as quantidades podem ficar desatualizadas.
Uma venda registrada no caixa, mas não descontada da planilha de estoque, fará com que o sistema indique uma quantidade superior à realmente disponível.
A integração reduz esse tipo de lançamento manual.
Sangrias sem registro
Retirar dinheiro da gaveta sem registrar a operação pode gerar diferença no fechamento.
Imagine uma sangria de R$ 500 que não tenha sido informada.
No encerramento do expediente, o sistema poderá esperar encontrar R$ 500 a mais do que existe fisicamente.
Registrar cada retirada ajuda a explicar essas movimentações.
Divergências entre venda e estoque
Quando cada área possui um controle separado, uma mesma operação pode gerar informações diferentes.
A venda pode indicar que determinado produto saiu, enquanto a planilha de estoque continua mostrando a quantidade anterior.
Com integração, a mesma operação pode alimentar os dois controles.
Dificuldade na conferência das formas de pagamento
Outro erro comum acontece quando cartões, dinheiro e PIX são registrados de maneira incorreta.
Se uma venda recebida por PIX for cadastrada como dinheiro, por exemplo, o caixa físico poderá apresentar uma diferença.
Por isso, além de utilizar o sistema, é importante selecionar corretamente a forma de pagamento.
Falta de histórico das operações
Anotações manuais podem ser perdidas, rasuradas ou ficar difíceis de localizar.
Um sistema permite armazenar histórico das operações realizadas.
Isso ajuda quando é necessário verificar:
-
quando ocorreu determinada venda;
-
qual operador realizou a operação;
-
qual forma de pagamento foi utilizada;
-
quais produtos foram vendidos;
-
quais movimentações foram realizadas.
Automação não significa ausência de conferência
A utilização de um PDV não elimina a necessidade de conferência.
O estoque físico ainda precisa ser comparado com o saldo registrado.
O dinheiro precisa ser contado.
Formas de pagamento precisam ser analisadas.
Cadastros precisam estar atualizados.
A diferença é que um Caixa Loja organizado com um sistema fornece informações centralizadas para realizar essas verificações, reduzindo a dependência de registros dispersos e cálculos repetitivos.
Como organizar melhor o Caixa Loja utilizando um PDV?
A utilização de um PDV pode tornar as operações mais organizadas, mas o sistema precisa fazer parte de uma rotina bem definida.
Não basta instalar uma ferramenta e continuar realizando grande parte das vendas e movimentações fora dela.
Quanto mais completos forem os registros, mais úteis serão as informações disponíveis para conferência.
Cadastrar corretamente os produtos
O cadastro de produtos é uma das bases da operação.
Cada item precisa possuir informações coerentes com a rotina da empresa.
Entre os dados utilizados podem estar:
-
descrição;
-
código;
-
código de barras;
-
unidade;
-
preço;
-
informações de estoque.
Cadastros duplicados ou incorretos podem gerar dificuldades durante vendas e consultas.
Manter os preços atualizados
Os preços cadastrados precisam acompanhar as definições comerciais da empresa.
Se o sistema estiver utilizando valores desatualizados, o operador poderá registrar vendas incorretamente mesmo utilizando o PDV.
Por isso, alterações precisam ser realizadas sempre que necessário.
Definir operadores de caixa
Cada usuário pode ser identificado durante suas operações.
Isso facilita a consulta do histórico e permite saber quem realizou determinada movimentação.
Em estabelecimentos com vários funcionários ou turnos, essa identificação se torna ainda mais importante.
Registrar todas as movimentações
Vendas não são as únicas operações que precisam ser registradas.
Também podem existir:
-
sangrias;
-
suprimentos;
-
cancelamentos;
-
devoluções;
-
trocas;
-
ajustes previstos pela operação.
Quanto mais completo estiver o histórico, mais fácil será compreender o que aconteceu durante o expediente.
Evitar operações fora do sistema
Quando parte das vendas é registrada no PDV e outra parte fica apenas em anotações, o controle perde consistência.
Imagine que o sistema indique vendas de R$ 4.500, mas existam outras vendas de R$ 600 anotadas separadamente.
Nesse cenário, relatórios e conferências não representarão toda a movimentação.
Por isso, sempre que o processo da empresa permitir, as operações devem seguir um padrão de registro.
Conferir sangrias e suprimentos
Retiradas e entradas adicionais de dinheiro precisam ser verificadas.
Uma boa rotina pode incluir a consulta das movimentações antes do fechamento.
Assim, caso exista alguma operação incorreta, ela pode ser identificada com maior facilidade.
Integrar vendas e estoque
A integração reduz a necessidade de registrar as mesmas informações mais de uma vez.
Quando uma venda atualiza automaticamente o saldo do produto, a equipe não precisa abrir outro controle posteriormente para repetir a movimentação.
Isso também facilita consultas de disponibilidade ao longo do dia.
Realizar o fechamento regularmente
O fechamento permite comparar as informações registradas com os valores disponíveis.
Quando essa rotina é realizada de maneira frequente, eventuais diferenças podem ser identificadas mais próximas do momento em que ocorreram.
Isso facilita a investigação.
Consultar relatórios de movimentação
Os relatórios ajudam a transformar os registros individuais em informações agrupadas.
Dependendo dos recursos do sistema, podem ser consultados dados relacionados a:
-
vendas;
-
formas de pagamento;
-
movimentações do caixa;
-
produtos;
-
operadores;
-
períodos específicos.
Esses relatórios podem facilitar a análise da rotina e reduzir a necessidade de montar controles paralelos.
Comparar os registros com os valores recebidos
Automação e conferência precisam trabalhar juntas.
O sistema apresenta aquilo que foi registrado.
Por isso, os dados devem ser comparados com a realidade da operação.
Exemplos incluem:
-
comparar dinheiro físico com saldo esperado;
-
conferir cartões com registros correspondentes;
-
verificar PIX recebidos;
-
comparar estoque físico e saldo do sistema;
-
analisar sangrias e suprimentos.
Essa prática ajuda a identificar possíveis diferenças e manter os registros mais confiáveis.
Centralizar a rotina do caixa
Uma operação organizada busca diminuir a quantidade de informações espalhadas.
Em vez de utilizar um caderno para vendas, uma planilha para estoque, outro controle para sangrias e anotações separadas para pagamentos, o PDV pode reunir boa parte dessas informações em um único fluxo.
Uma venda registrada pode gerar informações para o caixa, estoque, histórico e relatórios.
Uma sangria pode ficar vinculada ao operador, data, horário e valor.
Uma forma de pagamento pode ser classificada no momento da própria venda.
Dessa forma, o Caixa Loja integrado ao PDV reduz a necessidade de controles paralelos e concentra as principais informações da operação em um ambiente mais organizado, facilitando vendas, movimentações, consultas e conferências ao longo da rotina.
Conclusão
Organizar o Caixa Loja de maneira integrada ajuda a reduzir tarefas repetitivas e torna a rotina de vendas mais simples de acompanhar. Quando informações como vendas, formas de pagamento, movimentações de caixa e estoque ficam centralizadas, a equipe passa a depender menos de anotações, planilhas separadas e controles manuais.
O sistema PDV contribui justamente para essa centralização. Ao registrar uma venda, diversas informações podem ser atualizadas no mesmo processo, como valores recebidos, produtos vendidos, estoque disponível e histórico da operação. Sangrias, suprimentos, cancelamentos e diferentes formas de pagamento também podem ser registrados de forma organizada para facilitar conferências posteriores.
Essa automação não elimina a necessidade de acompanhar e conferir os dados. O dinheiro físico ainda precisa ser contado, os recebimentos precisam ser comparados e o estoque deve ser verificado periodicamente. A principal diferença é que essas conferências passam a contar com informações mais estruturadas e acessíveis.
Com uma rotina bem definida, cadastros atualizados e todas as movimentações registradas corretamente, o Caixa Loja pode se tornar mais organizado, reduzir controles paralelos e facilitar o acompanhamento das operações ao longo do dia.
confira mais conteúdos no nosso blog.
Perguntas mais comuns - Caixa Loja: Como um PDV Ajuda a Reduzir Controles Manuais?
É o controle das vendas, recebimentos, movimentações e valores registrados no caixa de um estabelecimento.
O PDV centraliza vendas, pagamentos, estoque e movimentações, reduzindo a necessidade de registros manuais.
Quando existe integração com o estoque, os produtos vendidos podem ter suas quantidades atualizadas automaticamente.
Sim. Essas movimentações podem ser registradas com valor, operador, data e horário para facilitar a conferência.

Escrito por:
Isabella Cardoso
Buscar no Blog
Outras Postagens
- Caixa Loja: Como Controlar Entradas e Saídas de Dinheiro?
- Caixa Loja: Como um PDV Ajuda a Reduzir Controles Manuais?
- Caixa Loja: Como Conferir o Movimento do Dia com Mais Facilidade?
- Sistema PDV para Mercadinho: Como Controlar Estoque e Evitar Falta de Produtos
- Sistema PDV para Mercadinho: Quais Recursos São Essenciais para Pequenos Mercados
- Sistema PDV para Mercadinho: Como Organizar Vendas, Estoque e Caixa
- Sistema Sob Medida: O Que É e Quando Vale a Pena Investir?
- Sistema Sob Medida: Quais Funcionalidades Podem Ser Desenvolvidas?
- Sistema Sob Medida: Como Reduzir Processos Manuais e Retrabalho?
- Sistema para Loja Material de Construção: Como Agilizar Orçamentos no Balcão
- Sistema para Loja Material de Construção: Como Facilitar Compras e Reposição
- Sistema para Loja Material de Construção: Como Evitar Erros no Estoque
- Como um Sistema PDV para Mercadinho Ajuda a Reduzir Erros e Organizar o Comércio?
- Sistema PDV para Mercadinho Pequeno: Como Controlar Vendas, Estoque e Caixa?
- Sistema PDV para Mercadinho: Como Escolher a Melhor Solução para o Seu Comércio?