Em um mercadinho, alguns produtos saem das prateleiras todos os dias. Leite, arroz, café, refrigerantes e biscoitos costumam fazer parte da rotina de compras dos clientes. Entretanto, uma mercadoria pode registrar muitas vendas e, mesmo assim, deixar pouco dinheiro disponível para o estabelecimento.
Isso acontece quando o custo de aquisição, os descontos, as taxas e outras despesas consomem grande parte do valor recebido. O problema é que, sem analisar esses números, o comerciante pode continuar comprando grandes quantidades de produtos que oferecem uma contribuição financeira pequena.
Com um sistema PDV para mercadinho, é possível organizar os registros de vendas e relacioná-los aos custos das mercadorias, conforme os recursos disponíveis.
Neste artigo, você aprenderá a identificar produtos de alto giro e baixa margem, interpretar os relatórios, fazer os cálculos necessários e descobrir quais mudanças podem melhorar os resultados do mercadinho sem prejudicar o atendimento aos clientes.
Por que alguns produtos vendem muito, mas deixam pouco dinheiro no mercadinho?
Um produto pode vender bastante e gerar pouca contribuição financeira porque seu custo representa quase todo o preço cobrado do consumidor. Quando também existem descontos, taxas de pagamento e outras despesas variáveis, a parcela que sobra de cada venda pode ser pequena, mesmo que a mercadoria tenha grande procura.
Imagine que um mercadinho venda diariamente dezenas de caixas de leite.
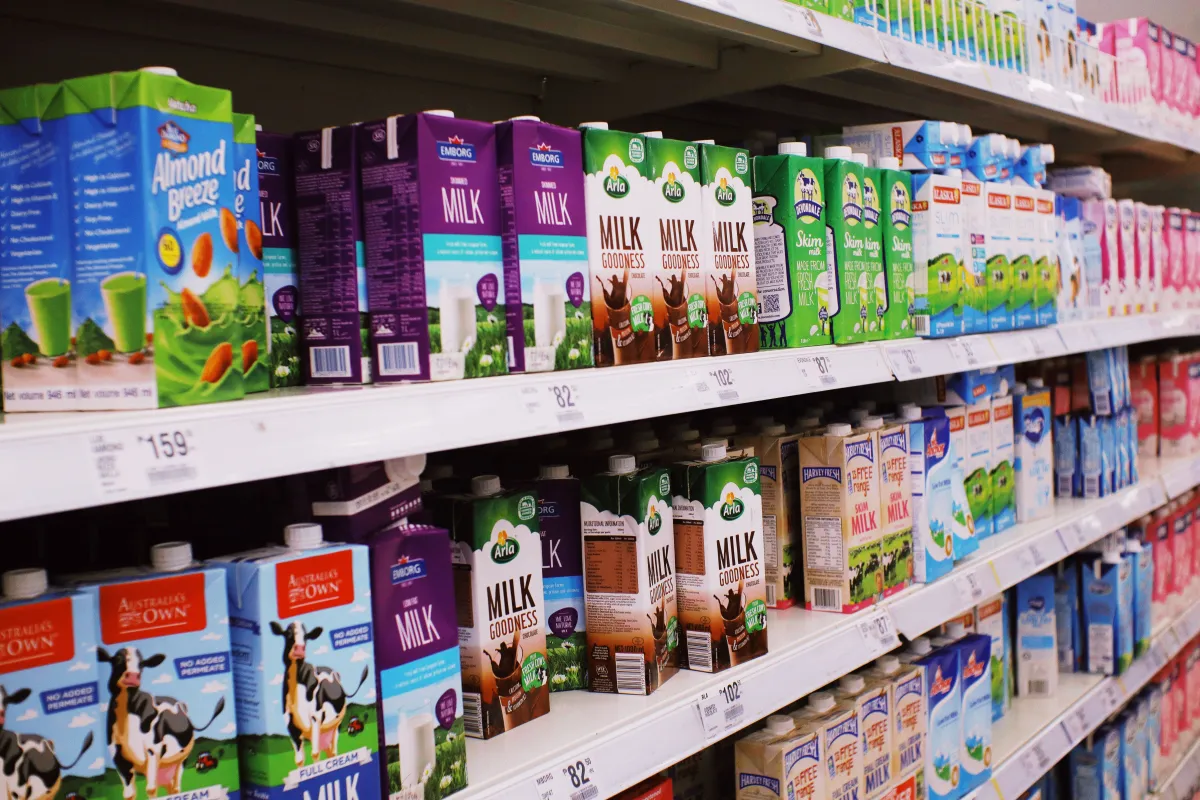
O produto aparece entre os mais vendidos, precisa ser reposto frequentemente e movimenta uma parcela importante do faturamento.
Entretanto, cada unidade pode deixar uma contribuição de apenas alguns centavos depois dos custos e despesas variáveis.
Enquanto isso, um produto de limpeza vendido em menor quantidade pode deixar um valor maior por unidade.
Isso não significa que o mercadinho deva abandonar a venda de leite. O importante é entender o papel financeiro de cada mercadoria.
Faturamento, margem e lucro não representam a mesma coisa
Esses três indicadores precisam ser interpretados separadamente.
Faturamento: representa o valor das vendas realizadas em determinado período, antes de considerar os custos e despesas necessários para gerar o resultado.
Margem de contribuição: mostra quanto sobra das vendas depois de descontar o custo das mercadorias vendidas e as despesas variáveis atribuíveis às vendas. Esse valor ajuda a cobrir despesas fixas e, posteriormente, formar o lucro.
Lucro líquido: corresponde ao resultado final depois de considerar os demais custos, despesas e efeitos aplicáveis à operação.
Segundo o Sebrae, ao explicar a margem de contribuição, uma margem positiva não representa necessariamente lucro, pois ainda existem gastos operacionais a serem cobertos.
Por isso, um mercadinho que acompanha apenas o faturamento corre o risco de interpretar vendas elevadas como sinal de alta rentabilidade.
Como identificar produtos que vendem muito e apresentam margem baixa?
O primeiro passo é consultar as vendas por produto em um período definido e comparar três informações: quantidade comercializada, faturamento e margem de contribuição. Essa análise permite localizar mercadorias que possuem grande saída, mas deixam um valor relativamente pequeno disponível para sustentar as despesas do estabelecimento.
Comece pelos produtos mais vendidos nos últimos 30 dias
Utilize o relatório de vendas por produto e organize os dados por quantidade vendida.
Observe principalmente mercadorias como:
-
Leite, arroz, feijão, açúcar e café.
-
Refrigerantes, água mineral e sucos.
-
Biscoitos, massas e produtos de mercearia.
-
Produtos de higiene e limpeza.
-
Alimentos refrigerados e perecíveis.
Esses grupos são exemplos para a análise, não uma classificação de quais itens são mais ou menos lucrativos.
Depois, verifique quais produtos apresentam maior faturamento e quais oferecem maior margem.
O ideal é utilizar o mesmo período para todas as comparações, considerando corretamente cancelamentos, descontos e devoluções.
Uma rotina organizada de registro de vendas e controle de caixa ajuda a manter os dados necessários para essa conferência.
Quais informações precisam aparecer no relatório?
Para investigar a rentabilidade, procure reunir:
-
Código e descrição de cada produto.
-
Quantidade efetivamente vendida.
-
Receita das vendas após descontos e devoluções.
-
Custo das mercadorias correspondentes às vendas.
-
Despesas variáveis atribuíveis ao produto.
-
Margem de contribuição em reais e percentual.
Caso o sistema apresente somente quantidade e faturamento, será necessário complementar as informações com os custos e despesas da operação.
Também vale comparar os produtos dentro de suas categorias. Um leite e um detergente podem ter comportamentos comerciais muito diferentes, então não é adequado exigir a mesma margem de todos os itens sem analisar suas características.
Como reconhecer um produto que precisa de atenção?
Procure mercadorias que apresentem uma ou mais destas situações:
Grande quantidade vendida e margem percentual pequena: indica que uma parcela reduzida da receita permanece depois dos custos variáveis.
Faturamento elevado e contribuição total pequena: mostra que o produto movimenta dinheiro, mas ajuda relativamente pouco na cobertura das despesas.
Queda de margem ao longo dos meses: pode indicar aumento de custos, descontos frequentes ou mudanças nas condições de venda.
Contribuição negativa: significa que, nos critérios utilizados, o valor recebido pela venda não cobre os custos e despesas variáveis considerados.
Esses sinais não determinam automaticamente que um produto deva ser retirado. Eles indicam quais mercadorias precisam ser investigadas primeiro.
Como calcular quanto cada produto realmente contribui para o resultado?
Para calcular a margem de contribuição, subtraia do preço efetivo de venda o custo da mercadoria e as despesas variáveis relacionadas à operação. Depois, multiplique o valor encontrado pela quantidade vendida para descobrir a contribuição total do produto no período analisado.
Fórmulas para calcular a margem de contribuição
Margem de contribuição unitária:
Preço efetivo de venda − Custo da mercadoria − Despesas variáveis unitárias.
Margem de contribuição percentual:
(Margem de contribuição unitária ÷ Preço efetivo de venda) × 100.
Contribuição total do produto:
Margem de contribuição unitária × Quantidade vendida.
Essas fórmulas são úteis para comparar mercadorias diferentes, desde que os registros de custos, despesas e vendas sejam consistentes.
Tabela prática: produtos mais vendidos e contribuição financeira
Considere um mercadinho fictício que comercializou os seguintes produtos durante um mês.
| Produto | Unidades vendidas | Receita das vendas | Custos e despesas variáveis | Contribuição total | Margem (%) |
|---|---|---|---|---|---|
| Leite 1 L | 320 | R$ 2.176,00 | R$ 2.016,00 | R$ 160,00 | 7,35% |
| Biscoito | 260 | R$ 1.170,00 | R$ 936,00 | R$ 234,00 | 20,00% |
| Refrigerante 2 L | 150 | R$ 1.650,00 | R$ 1.275,00 | R$ 375,00 | 22,73% |
| Detergente | 140 | R$ 420,00 | R$ 280,00 | R$ 140,00 | 33,33% |
| Café 500 g | 125 | R$ 2.750,00 | R$ 2.500,00 | R$ 250,00 | 9,09% |
| Arroz 5 kg | 110 | R$ 3.080,00 | R$ 2.904,00 | R$ 176,00 | 5,71% |
Os valores são exclusivamente ilustrativos e não representam preços reais de mercado nem margens recomendadas. As receitas consideram vendas efetivas, já ajustadas por descontos e devoluções. Os custos e despesas variáveis incluem as parcelas atribuídas às vendas, mas não as despesas fixas do estabelecimento.
O que essa comparação revela?
O leite foi o produto mais vendido, com 320 unidades comercializadas.
Entretanto, sua contribuição total foi de R$ 160,00.
O refrigerante vendeu menos da metade dessa quantidade, mas gerou R$ 375,00 de contribuição.
Isso significa que o refrigerante deixou um valor maior disponível para cobrir as despesas do mercadinho no período analisado.
Outro exemplo importante é o arroz.
Apesar de registrar o maior faturamento da tabela, com R$ 3.080,00, apresentou apenas R$ 176,00 de contribuição.
O detergente, por sua vez, teve a maior margem percentual, mas sua contribuição total foi inferior à de vários outros produtos.
A conclusão é que quantidade vendida, faturamento, margem percentual e contribuição total precisam ser avaliados juntos.
Nenhum desses indicadores, isoladamente, determina qual é o produto mais vantajoso.
Quais custos podem estar reduzindo o lucro dos produtos sem o comerciante perceber?
Os principais pontos de atenção são custos de compra desatualizados, fretes não considerados, descontos frequentes, taxas de pagamento, tributos, erros de cadastro e perdas de estoque. Quando esses valores não são registrados ou tratados corretamente, a margem apresentada no relatório pode ser maior do que a contribuição realmente obtida.
Preço de compra que aumentou, mas não foi revisado
Imagine um café comprado anteriormente por R$ 16,00 e vendido por R$ 21,00.
Posteriormente, o fornecedor reajusta seu preço para R$ 18,50.
Se o mercadinho continuar vendendo pelo mesmo valor, haverá uma redução de R$ 2,50 na diferença entre o preço de venda e o custo de aquisição por unidade, desconsiderando outras alterações.
O problema é que o café pode continuar vendendo normalmente, fazendo o comerciante demorar para perceber a redução da margem.
O sistema precisa manter os custos atualizados e permitir analisar a evolução dos preços de aquisição.
Para apurar o resultado das mercadorias efetivamente vendidas, deve-se utilizar o custo correspondente a essas vendas, conforme o método contábil adotado. Não é correto aplicar automaticamente o último custo de compra a todas as vendas antigas.
Taxas de cartão e outras despesas variáveis
Duas vendas do mesmo produto podem apresentar contribuições diferentes.
Uma pode ser paga em dinheiro, enquanto outra utiliza cartão, gerando uma taxa de transação.
Se o relatório não considerar essas despesas, o comerciante poderá superestimar o valor que sobra das vendas.
Também devem receber o tratamento adequado os tributos incidentes sobre as vendas, conforme o regime tributário da empresa, e outras despesas variáveis efetivamente aplicáveis.
É importante evitar lançar a mesma despesa duas vezes ou utilizar uma taxa de cartão única para todas as vendas, quando as condições forem diferentes.
Erros nas vendas por unidade, caixa ou pacote
Um problema frequente ocorre quando o mercadinho compra mercadorias em caixas, mas vende os produtos individualmente.
Imagine uma caixa com 12 unidades adquirida por R$ 48,00, sem custos adicionais.
O custo de cada unidade será de R$ 4,00.
Se o cadastro de conversão estiver incorreto, o sistema poderá calcular custos e quantidades incompatíveis com a operação.
Isso prejudica tanto a conferência do estoque quanto a análise da margem.
Por esse motivo, o registro de cada produto deve utilizar unidades de medida e conversões coerentes com a compra e com a venda.
Produtos vencidos ou danificados
Uma mercadoria pode vender muito e apresentar uma contribuição positiva, mas gerar perdas frequentes.
Considere um produto que gerou R$ 250,00 de contribuição nas vendas do mês.
Se o mercadinho também precisou descartar R$ 100,00 em mercadorias desse mesmo item, avaliadas pelo seu custo, a perda representa um impacto adicional importante.
A análise gerencial deve registrar esse descarte separadamente, sem tratá-lo como venda ou descontar duas vezes um custo já reconhecido.
Isso é especialmente importante para alimentos perecíveis.
O acompanhamento de estoque e reposição de produtos permite relacionar a quantidade comprada à demanda, à validade e às condições de armazenamento.
O mercadinho também pode adotar o PVPS, Primeiro que Vence, Primeiro que Sai, para priorizar a movimentação de mercadorias com vencimento mais próximo, respeitando as condições de conservação.
Como saber se uma promoção está aumentando as vendas, mas reduzindo o resultado?
Compare a contribuição total do produto antes e durante a promoção, e não apenas a quantidade vendida. Um desconto pode aumentar o volume comercializado e o faturamento, mas reduzir o valor disponível para cobrir as despesas do negócio. Por isso, toda promoção precisa ser avaliada considerando seus custos.
Exemplo: vender 60% mais e contribuir 20% menos
Imagine um produto vendido normalmente por R$ 10,00, com custos e despesas variáveis de R$ 8,00 por unidade.
Na situação habitual:
-
Preço de venda: R$ 10,00.
-
Margem de contribuição unitária: R$ 2,00.
-
Quantidade vendida: 100 unidades.
-
Contribuição total: R$ 200,00.
Agora, o mercadinho decide reduzir o preço para R$ 9,00.
Neste exemplo simplificado, considere que os custos e despesas variáveis unitários permaneçam em R$ 8,00.
Durante a promoção:
-
Preço promocional: R$ 9,00.
-
Margem de contribuição unitária: R$ 1,00.
-
Quantidade vendida: 160 unidades.
-
Contribuição total: R$ 160,00.
A promoção aumentou a quantidade vendida em 60%, mas reduziu a contribuição total do produto em 20%.
Para alcançar os mesmos R$ 200,00 de contribuição anteriores, seria necessário vender 200 unidades pelo preço promocional.
Esse cálculo demonstra que vender mais não significa necessariamente melhorar o resultado.
Na prática, despesas variáveis proporcionais ao preço também podem mudar com o desconto, e os cálculos devem refletir essas alterações.
Quando uma promoção com margem baixa pode fazer sentido?
Algumas ofertas são planejadas para atrair clientes e estimular a compra de outros produtos.
Por exemplo, um consumidor pode entrar no mercadinho por causa de uma oferta de leite e comprar também pão, café e produtos de limpeza.
Nesse caso, é útil observar a contribuição da compra completa, não somente a mercadoria promocional.
Entretanto, esse benefício precisa ser confirmado pelos resultados. Não se deve presumir que um produto com margem muito baixa será compensado por outras vendas.
Uma visão integrada de vendas, estoque e gestão pode ajudar a organizar os dados necessários para acompanhar campanhas, reposição e desempenho das mercadorias.
Vale a pena continuar vendendo produtos que apresentam margem baixa?
Sim, dependendo da contribuição total, da frequência de compra e da importância do produto para os consumidores. Mercadorias básicas podem ajudar a manter a variedade e a conveniência do estabelecimento. Antes de retirá-las das prateleiras, o comerciante deve investigar custos, preços, perdas e o comportamento das compras.
Produtos básicos podem ser importantes mesmo com margens menores
Imagine um mercadinho de bairro que deixa de comercializar leite porque sua margem percentual é pequena.
O cliente que costuma comprar leite diariamente poderá procurar outro estabelecimento.
Se também aproveitar a visita para comprar pão, biscoitos e outros alimentos, o mercadinho poderá perder mais do que a contribuição daquele produto isoladamente.
Por isso, vale avaliar:
-
A frequência de compra do item.
-
A contribuição total gerada no mês.
-
A importância do produto para a cesta habitual.
-
O espaço ocupado nas prateleiras.
-
O investimento necessário para manter seu estoque.
-
A frequência de perdas e vencimentos.
Essas informações ajudam a decidir quais produtos precisam permanecer disponíveis e quais podem ter suas quantidades ajustadas.
Quando o problema está na compra, e não no preço de venda
Nem sempre aumentar o preço é a melhor solução.
Um mercadinho pode descobrir que compra determinado produto de um fornecedor mais caro, mesmo existindo alternativas com condições melhores.
Nesse caso, vale analisar:
Negociação de valores: verificar preços, descontos comerciais, condições de pagamento e fretes.
Quantidade comprada: evitar adquirir grandes volumes apenas para conseguir descontos que não compensam o capital investido e o risco de perdas.
Frequência de reposição: comprar conforme a demanda e o prazo de validade.
Mix de produtos: avaliar se outras marcas, tamanhos ou apresentações oferecem condições comerciais mais adequadas ao público.
O objetivo é melhorar a contribuição financeira sem perder competitividade ou comprometer o abastecimento.
Como um sistema PDV para mercadinho ajuda a acompanhar as margens?
Um sistema PDV para mercadinho pode facilitar a análise ao reunir os registros de vendas, descontos, quantidades e preços praticados. Quando essas informações estão relacionadas aos custos, ao estoque e às despesas variáveis, o comerciante consegue comparar produtos e acompanhar mudanças na contribuição financeira ao longo do tempo.
Relatórios de vendas por produto
O relatório deve permitir identificar quais mercadorias apresentam maior movimentação e qual foi o valor efetivamente comercializado.
Também é importante consultar períodos diferentes, como semanas ou meses, para reconhecer mudanças de comportamento.
O funcionamento do sistema de caixa é a base desse processo, pois o registro correto das operações gera os dados necessários para as análises posteriores.
Relatórios de custos e margens
O ideal é consultar informações como:
-
Custo correspondente às mercadorias vendidas.
-
Preço médio efetivamente praticado.
-
Descontos realizados.
-
Margem de contribuição por unidade.
-
Margem percentual e contribuição total.
O comerciante também deve verificar o significado exato dos indicadores apresentados pelo software.
Um relatório identificado como “lucro por produto” pode considerar somente a diferença entre preço de venda e custo de compra, sem incluir todas as despesas variáveis ou fixas.
Integração com estoque e financeiro
Uma venda registrada no caixa também representa a saída de mercadorias e um evento financeiro.
Quando os controles estão conectados, fica mais fácil investigar divergências entre produtos vendidos, quantidades disponíveis e valores recebidos.
A integração entre vendas, estoque e financeiro contribui para reduzir informações separadas.
Já o acompanhamento de estoque e vendas em tempo real pode ajudar a identificar alterações nas movimentações e nas necessidades de reposição.
Entretanto, a integração não substitui a conferência dos cadastros, inventários, custos e registros de perdas.
O que avaliar ao escolher um PDV para esse controle?
Antes da contratação, verifique se o software permite consultar ou obter os dados necessários para acompanhar a margem dos produtos.
Além dos recursos básicos de caixa, vale conferir se existe:
-
Histórico de custos de aquisição.
-
Relatórios de vendas por item e período.
-
Controle de preços e descontos.
-
Conversão entre caixas, pacotes e unidades.
-
Registro de perdas e movimentações de estoque.
-
Possibilidade de exportar relatórios para análise.
-
Integração entre as operações comerciais e financeiras.
Ao pesquisar soluções para controlar vendas e estoque em minimercados, é importante verificar as funcionalidades disponíveis no plano pretendido.
O custo da contratação também merece atenção.
Um sistema PDV barato pode atender à rotina de um pequeno estabelecimento, desde que ofereça os controles necessários.
Além do preço da mensalidade, é útil avaliar os recursos e custos envolvidos na escolha do PDV.
A possibilidade de manter estoque e vendas integrados também deve fazer parte da avaliação.
Qual rotina seguir para encontrar produtos que vendem muito e rendem pouco?
Uma rotina eficiente consiste em analisar periodicamente os produtos mais vendidos, comparar suas margens, conferir alterações nos custos e investigar perdas. O objetivo não é revisar todas as mercadorias diariamente, mas identificar rapidamente os itens que apresentam maior impacto financeiro e precisam de alguma decisão comercial.
Acompanhamento diário
Observe principalmente as alterações que podem comprometer os resultados de maneira imediata.
Confira os preços reajustados pelos fornecedores, os descontos aplicados e as mercadorias com risco de vencimento.
Caso exista uma margem negativa inesperada, investigue o cadastro e os custos antes de continuar praticando o mesmo preço.
Revisão semanal dos produtos mais vendidos
Uma prática útil é selecionar os 20 produtos com maior volume de vendas dos últimos 30 dias.
Para cada um deles:
-
Consulte a quantidade vendida.
-
Confira o faturamento.
-
Calcule ou verifique a margem de contribuição.
-
Compare o resultado com semanas anteriores.
-
Identifique mudanças nos custos e nos descontos.
-
Registre quais produtos precisam de revisão.
O número de itens pode ser ajustado ao tamanho do mercadinho.
O importante é manter uma comparação consistente e concentrar a atenção nos produtos mais relevantes para o negócio.
Análise mensal da contribuição financeira
Ao final do mês, compare os resultados por categoria.
Verifique quais grupos mais contribuíram financeiramente, quais apresentaram redução de margem e quais geraram perdas de estoque.
Também vale comparar a margem de contribuição total do estabelecimento com as despesas fixas e os demais gastos que precisam ser cobertos.
Uma forma complementar de priorizar a análise é utilizar duas classificações dos produtos:
Curva ABC por faturamento: identifica as mercadorias com maior participação nas receitas.
Curva ABC por contribuição: identifica aquelas que deixam maior valor para ajudar a cobrir os gastos do negócio.
Um produto que aparece entre os principais responsáveis pelo faturamento, mas ocupa uma posição inferior na classificação por contribuição, merece investigação.
A diferença entre essas classificações ajuda a localizar produtos populares que podem estar oferecendo retorno financeiro abaixo do esperado.
Conclusão
Identificar produtos que vendem muito, mas geram pouco lucro, exige observar mais do que a movimentação do caixa.
O comerciante precisa conhecer os custos das mercadorias, acompanhar as despesas variáveis e comparar as margens com as quantidades vendidas.
Também é importante considerar perdas de estoque, mudanças de preços, promoções e o papel de cada produto na rotina de compras dos consumidores.
Um item de margem baixa não precisa ser retirado automaticamente das prateleiras. Em muitos casos, ajustar as compras, negociar com fornecedores ou reduzir desperdícios pode melhorar sua contribuição financeira.
Com registros confiáveis e acompanhamento periódico, o mercadinho consegue reconhecer quais mercadorias realmente ajudam a sustentar a operação e tomar decisões mais seguras sobre preços, estoque e reposição.
O objetivo não é apenas movimentar mais produtos, mas fazer com que as vendas contribuam de maneira consistente para a saúde financeira do negócio.
Leia também
- Como identificar produtos que vendem muito, mas geram pouco lucro em uma distribuidora. Entenda como avaliar os custos e as margens em operações de atacado.
- Como vender mais na Black Friday sem comprometer o lucro. Aprenda a avaliar descontos e acompanhar os resultados das promoções.
- Como integrar vendas, estoque e financeiro no varejo. Veja como organizar informações comerciais e financeiras.
- Como integrar caixa, estoque e financeiro em um mercadinho. Conheça os controles que ajudam a acompanhar a operação.
- Como controlar vendas e estoque em tempo real. Saiba como acompanhar movimentações de produtos e registros do caixa.
Perguntas frequentes
Compare a quantidade vendida, o faturamento, os custos e a margem de contribuição de cada mercadoria. Produtos com grande volume de vendas e contribuição baixa precisam de uma análise mais detalhada.
O faturamento representa as receitas das vendas. O lucro é o resultado que permanece depois de descontar os custos e as despesas aplicáveis à operação.
Subtraia do preço efetivo de venda o custo da mercadoria e as despesas variáveis relacionadas à venda. Para obter o percentual, divida o resultado pelo preço de venda e multiplique por 100.
Não. Uma mercadoria pode vender centenas de unidades e deixar uma margem pequena. Outro produto, mesmo com menos vendas, pode gerar uma contribuição financeira maior.
Sim, dependendo da importância do produto para os clientes, da contribuição total gerada e de seu papel nas compras. Antes de retirá-lo, avalie os custos e as possibilidades de melhoria.
Acompanhe as datas de validade, organize o estoque pelo vencimento e ajuste as compras à demanda. Registrar perdas também ajuda a identificar mercadorias que precisam de maior atenção.
Depende dos recursos disponíveis. Sistemas que relacionam vendas, custos e despesas podem oferecer relatórios de margens e contribuição. É importante conferir quais valores entram nos cálculos apresentados.
Escrito por