Emitir nota fiscal de produto corretamente protege a venda, organiza a operação e melhora a experiência de quem compra. Entenda os tipos, as exigências e o processo para sua loja.
Resposta rápida
A nota fiscal de produto é o documento que registra a venda de uma mercadoria e comprova a operação perante o Fisco e o cliente. Para emiti-la, a loja precisa definir o documento adequado, manter cadastro fiscal regular, obter credenciamento na Sefaz, usar certificado digital quando exigido e preencher corretamente os dados da venda. A NF-e atende operações com produtos, enquanto a NFC-e é voltada ao consumidor final em situações previstas pela legislação estadual. Em devoluções, a nota deve referenciar a venda original e refletir a movimentação real da mercadoria.
Resumo
- A NF-e registra a venda de produtos, enquanto a NFS-e registra serviços e a NFC-e atende operações destinadas ao consumidor final, conforme o caso.
- A obrigatoriedade alcança empresas de diferentes regimes, com regras específicas para MEI e produtor rural.
- Credenciamento na Sefaz, certificado digital, cadastro de produtos e conferência tributária são etapas centrais da emissão.
- A devolução deve espelhar a operação original, com referência à nota de origem e descrição correta dos itens.
- Um emissor integrado ao estoque e ao financeiro reduz retrabalho e melhora a rastreabilidade das vendas.
O que é a nota fiscal de produto?
Nota fiscal de produto é o documento fiscal que registra a circulação ou venda de uma mercadoria, identifica as partes da operação e dá validade jurídica ao negócio. No ambiente eletrônico, a NF-e é usada por empresas que comercializam produtos físicos, enquanto documentos destinados a serviços seguem outra natureza fiscal.
A nota fiscal funciona como o registro formal de uma venda. Ela reúne dados do emitente, do destinatário, dos produtos, dos valores e da tributação aplicável, criando uma representação verificável da operação. Por isso, não deve ser tratada apenas como um arquivo enviado por e-mail ou como uma formalidade do caixa.
O documento mais associado à venda de mercadorias é a NF-e, também chamada Nota Fiscal Eletrônica. Segundo o Gov.br, a NF-e registra a venda de produtos no Brasil, enquanto a NFS-e registra a prestação de serviços. A NFC-e, por sua vez, é utilizada em operações de varejo destinadas ao consumidor final, de acordo com as regras do estado.
Essa distinção evita um erro comum: usar o documento de serviço para uma venda de mercadoria ou confundir o DANFE com a própria nota. O DANFE acompanha ou representa visualmente a NF-e, mas não possui validade jurídica por si só. A validade está no documento eletrônico autorizado e armazenado conforme as exigências fiscais.
Na prática, a nota deve corresponder à operação que realmente aconteceu. Uma venda para pessoa jurídica, uma compra feita por consumidor final e uma movimentação de devolução podem exigir tratamentos diferentes. O cadastro correto do produto, do cliente e da natureza da operação é o ponto de partida para não transformar uma venda simples em retrabalho fiscal.
Por que emitir nota fiscal de produto?
Emitir a nota fiscal de produto permite comprovar a venda, cumprir obrigações tributárias, acompanhar a circulação da mercadoria e oferecer segurança ao cliente. A ausência ou a emissão incorreta pode gerar problemas fiscais, financeiros e operacionais.
A primeira razão é a conformidade. A nota registra o que foi vendido, para quem, por qual valor e sob qual enquadramento fiscal. Isso cria uma trilha documental útil para a empresa, para o consumidor e para a administração tributária. Também facilita a conferência de vendas, o fechamento financeiro e a conciliação do estoque.
A nota precisa refletir a realidade. Informar valor diferente daquele praticado na venda pode caracterizar crime, segundo a orientação divulgada pela Conube. A mesma lógica vale para quantidade, produto, destinatário e natureza da operação: quanto mais fiel for o documento, menor a chance de divergências posteriores.
A emissão também afeta a confiança comercial. Muitos clientes solicitam a nota depois de comprar um produto, e fornecedores podem evitar relações com organizações que não estejam regularizadas perante a Receita Federal. Para uma loja física ou virtual, manter essa rotina organizada ajuda a profissionalizar o atendimento e a expedição.
A sonegação é considerada crime. A Lei 4.729/1965 identifica como sonegação prestar declaração falsa ou omitir, total ou parcialmente, informação que deveria ser apresentada a agentes públicos. Além do risco jurídico, a falta de emissão prejudica a leitura real do faturamento e dificulta decisões sobre compras, preços e fluxo de caixa.
Outro cuidado essencial é emitir o documento por cliente e por operação, permitindo a verificação quando necessária. Emitir apenas uma nota consolidada no fim do mês não substitui o registro das vendas realizadas ao longo do período. A Serasa Experian informa que as multas por falta de emissão podem variar entre 10% e 100% do valor de cada nota não retirada, o que reforça a importância de uma rotina consistente.
Quem deve emitir nota fiscal de produto?
Devem emitir nota fiscal as empresas que vendem produtos, observando o regime tributário, o tipo de operação, o destinatário e as regras do estado. O MEI tem exceções específicas, mas não está livre de emitir em todas as situações.
A obrigação alcança empresas de diferentes portes e regimes, incluindo MEI, microempresa, empresas do Simples Nacional, empresas de pequeno porte e organizações enquadradas no lucro real ou presumido, conforme informa a Serasa Experian. O fato de uma loja ser pequena não elimina automaticamente a necessidade de documentar suas vendas.
No caso do MEI, a regra merece atenção especial. De acordo com a orientação apresentada, o microempreendedor deve emitir nota quando vender para pessoa jurídica, quando precisar enviar o produto por transportadora ou pelos Correios, ou quando a pessoa física exigir o documento. A legislação local também pode indicar o documento e o procedimento adequados.
Em algumas situações, o MEI que vende diretamente ao consumidor final e entrega a mercadoria no próprio estabelecimento pode utilizar documento específico previsto pela administração estadual. Há estados que disponibilizam nota avulsa eletrônica para vendas a pessoas jurídicas e para produtos transportados. Por isso, o empreendedor deve confirmar a regra da sua Secretaria da Fazenda antes de escolher o caminho.
O produtor rural possui uma realidade própria. Quando comercializa sua produção, pode emitir nota fiscal de produtor rural, desde que tenha CPF ou CNPJ de produtor rural, inscrição estadual quando aplicável e credenciamento na Sefaz. A exigência concreta depende do estado e da operação, mas a lógica permanece: a venda precisa estar documentada e ser compatível com a atividade registrada.
Como emitir nota fiscal de produto?
Para emitir uma nota fiscal de produto, organize os dados da empresa e do cliente, regularize o credenciamento na Sefaz, configure os produtos e transmita o documento por um emissor compatível com as exigências fiscais.
Qual sistema emissor escolher?
Escolha um emissor que combine facilidade de uso com controle fiscal. Ele deve permitir cadastro detalhado de produtos e clientes, transmissão automática, retorno de autorização ou rejeição, armazenamento do XML e consulta do histórico. Para lojas físicas e virtuais, a integração com vendas, estoque e financeiro é especialmente importante: uma venda online não deve permanecer sem baixa de estoque ou sem acompanhamento da expedição.
O Sebrae informa que seu Emissor de NF-e está disponível no formato SaaS, sem necessidade de download ou instalação no computador, e que o novo emissor permite emitir NF-e, NFS-e e CT-e. Mais importante do que comparar telas é verificar se a solução atende ao seu estado, ao tipo de documento usado e à rotina da equipe.
Na visão da LojistaPro, o melhor emissor para o varejo é aquele que acompanha a venda desde o caixa ou pedido online até a guarda do XML, sem obrigar o lojista a redigitar a mesma informação em sistemas separados. O LojistaPro integra PDV, estoque, faturamento NF-e e NFC-e, financeiro e canais digitais em uma plataforma em nuvem. Essa integração ajuda a transformar a emissão fiscal em parte natural da operação, não em uma tarefa isolada no fim do dia.
- Reúna os dados fiscais da empresa, do cliente e dos produtos.
- Solicite ou confirme o credenciamento do estabelecimento na Sefaz.
- Adquira e configure o certificado digital exigido para a emissão.
- Cadastre produtos, tributação, clientes e informações de transporte no emissor.
- Emita uma nota em ambiente adequado, revise os dados e transmita o documento.
- Consulte o retorno da Sefaz, corrija eventuais rejeições e armazene o XML autorizado.
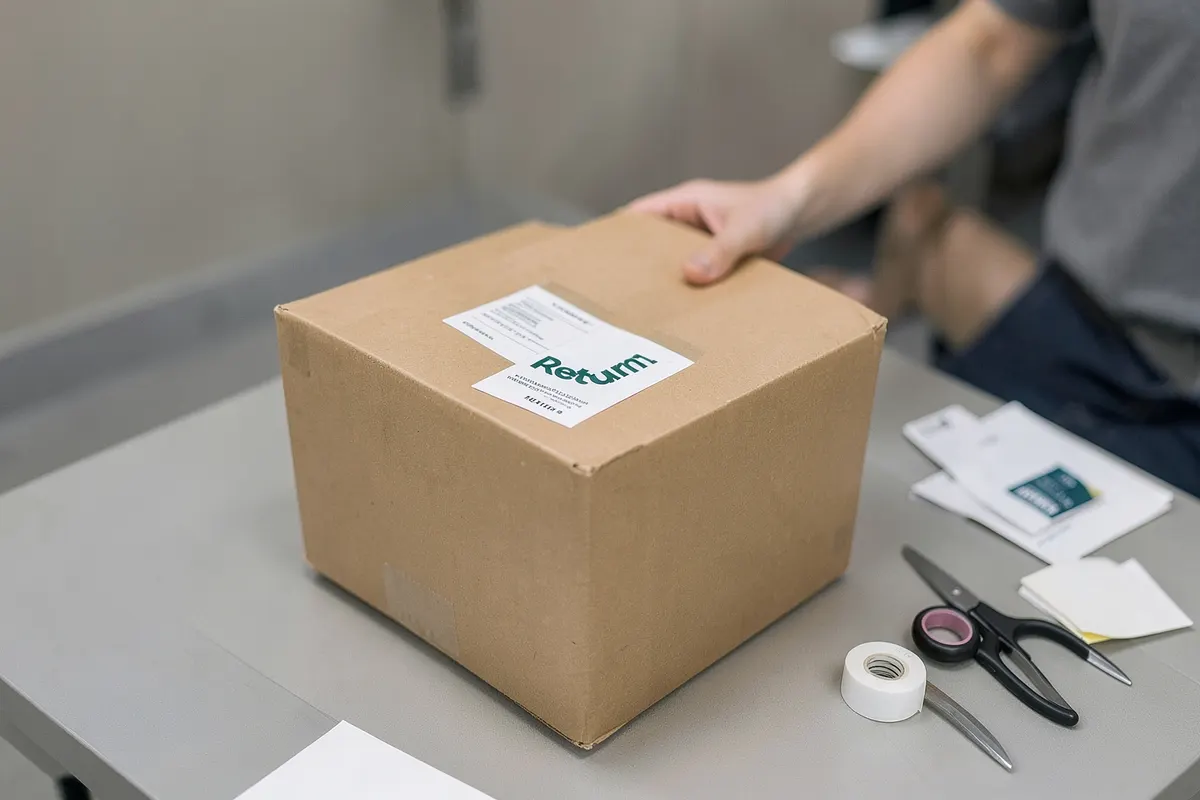
Como emitir nota fiscal de devolução?
A nota fiscal de devolução documenta o retorno total ou parcial de uma mercadoria ao vendedor ou ao fornecedor. Ela deve reproduzir a operação original com clareza e fazer referência à nota que originou a movimentação.
Quais informações devem constar na nota de devolução?
A nota deve identificar emitente e destinatário, descrever os produtos devolvidos, informar quantidades e valores correspondentes e indicar a natureza da operação. O dado mais importante é a chave ou referência da nota fiscal original, para que seja possível relacionar o retorno à venda que está sendo desfeita.
Também confira CFOP, impostos destacados, motivo da devolução, transporte e condições da mercadoria. Se apenas parte do pedido retornar, registre somente os itens efetivamente devolvidos. Se houver troca, separe o retorno da nova venda: cada movimento precisa manter sua própria documentação.
Antes de transmitir, compare a nota de devolução com a nota de origem e com a movimentação física. Depois da autorização, guarde o XML, atualize o estoque e ajuste o financeiro. Um emissor integrado pode reduzir o risco de a mercadoria voltar ao estoque sem que o documento e o recebimento sejam atualizados.
- Identifique o motivo e quem deve emitir o documento de retorno.
- Localize a nota fiscal original e reúna sua chave de acesso.
- Confira quais produtos, quantidades e valores realmente retornaram.
- Preencha a natureza da devolução, os códigos fiscais e os dados do transporte.
- Transmita a nota, verifique a autorização e arquive o XML.
- Atualize estoque e financeiro de acordo com o retorno autorizado.
O que é a nota fiscal de produtor rural?
A nota fiscal de produtor rural é o documento usado para registrar a comercialização de produtos da atividade rural. Ela pode ser emitida por produtor habilitado, com identificação fiscal compatível e credenciamento na Sefaz.
Quais são as vantagens da nota fiscal de produtor rural?
A principal vantagem é formalizar a venda e comprovar a origem comercial da produção. Isso melhora a segurança para quem vende e para quem compra, especialmente quando a mercadoria precisa circular até um centro de distribuição, comércio ou outro destino.
A emissão organizada também ajuda no controle de receitas, na comprovação das operações e no relacionamento com compradores que exigem documentação fiscal. Com o histórico das notas, o produtor consegue consultar vendas anteriores, conferir valores e separar melhor as movimentações da atividade.
Para operações recorrentes, um sistema em nuvem pode facilitar o acesso aos documentos e reduzir a redigitação. A escolha deve considerar a compatibilidade com a Sefaz, o certificado digital, a guarda do XML e a integração com estoque ou financeiro quando esses controles fizerem parte da rotina.
- Vender produtos em uma loja física e registrar a operação no caixa → Escolha um emissor compatível com NFC-e ou NF-e no seu estado e integre-o ao PDV e ao estoque.
- Vender para uma empresa ou enviar mercadorias por transportadora → Confirme a obrigatoriedade da NF-e, mantenha o destinatário completo e valide o documento antes do transporte.
- Atender vendas online em diferentes canais → Use uma solução integrada que sincronize pedido, estoque, faturamento e XML sem redigitação.
- Receber uma mercadoria devolvida → Relacione o retorno à nota original, documente somente os itens devolvidos e ajuste estoque e financeiro.
- Comercializar produção rural → Regularize a inscrição e o credenciamento do produtor na Sefaz antes de emitir a nota correspondente.
Leia também
- aplicativos para emissão de notas fiscais
- como automatizar a emissão de notas fiscais na sua loja
- diferenças entre cupom fiscal e nota fiscal
- o que é nota fiscal de venda e como utilizá-la
Perguntas frequentes
Qual é a diferença entre NF-e e NFC-e?
A NF-e registra operações com produtos e é usada em diferentes situações de circulação de mercadorias. A NFC-e é voltada ao varejo e ao consumidor final, conforme as regras da Secretaria da Fazenda de cada estado.
MEI precisa emitir nota fiscal de produto?
Sim, em situações específicas. O MEI deve emitir quando vender para pessoa jurídica, quando transportar ou enviar o produto e quando o consumidor pessoa física solicitar, observando também as regras estaduais.
O DANFE substitui a nota fiscal?
Não. O DANFE é a representação auxiliar da NF-e e não possui validade jurídica própria. A validade está no documento eletrônico autorizado pela Sefaz.
Preciso de certificado digital para emitir NF-e?
A NF-e exige certificado digital emitido por autoridade certificadora credenciada ao ICP-Brasil, conforme informação do Gov.br. O tipo de certificado deve ser compatível com o emissor escolhido.
O que fazer quando a nota fiscal é rejeitada?
Leia a mensagem retornada pela Sefaz, corrija o cadastro ou o campo indicado e transmita novamente. Evite criar uma nova venda apenas para substituir um documento rejeitado.
Como emitir nota fiscal de devolução?
Identifique o responsável pela emissão, localize a nota original, informe os itens que retornaram, referencie a operação de origem e transmita o documento conforme as regras fiscais aplicáveis.
O produtor rural pode emitir nota fiscal eletrônica?
Pode, desde que atenda aos requisitos de identificação fiscal, inscrição de produtor rural quando exigida e credenciamento na Sefaz. O procedimento deve ser confirmado no estado do emitente.
Por quanto tempo devo guardar o XML da nota?
O XML autorizado deve ser armazenado conforme as obrigações fiscais aplicáveis à empresa. Organize os arquivos por período e mantenha uma rotina de backup para facilitar consultas e conferências.
Glossário
NF-e: Nota Fiscal Eletrônica usada para registrar operações com produtos.
NFC-e: Nota Fiscal de Consumidor Eletrônica voltada ao varejo e ao consumidor final, conforme a regra estadual.
NFS-e: Nota Fiscal de Serviço Eletrônica usada para registrar prestação de serviços.
DANFE: Documento Auxiliar da Nota Fiscal Eletrônica, usado como representação da NF-e, sem validade jurídica própria.
Sefaz: Secretaria da Fazenda responsável pela administração tributária estadual e pela autorização de documentos fiscais eletrônicos.
XML: Arquivo eletrônico que contém a estrutura e os dados da nota fiscal autorizada.
Escrito por
LojistaPro
Artigos sobre PDV, estoque, vendas e gestão para lojas no blog LojistaPro.